CLA Event
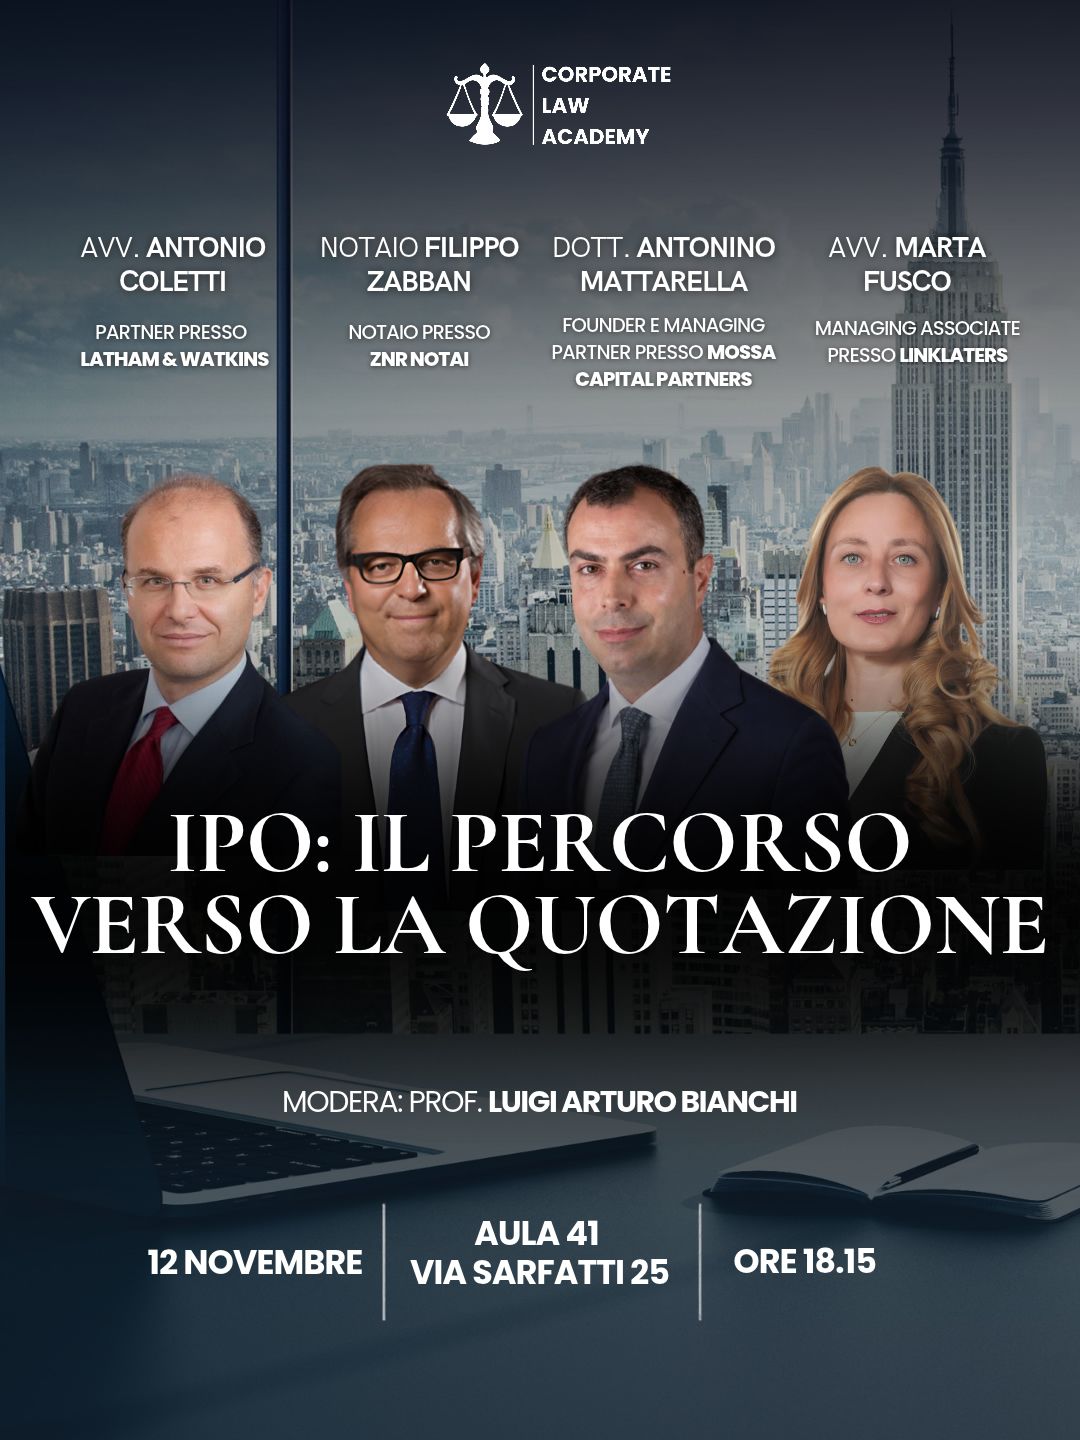
IPO: il percorso verso la quotazione
Un incontro dedicato al processo di quotazione in Borsa, con un approfondimento sulle principali fasi di un’Initial Public Offering (IPO), sui profili giuridici e finanziari dell’operazione e sulle sfide che le società affrontano nel percorso di accesso ai mercati dei capitali.
Event Details
2026-11-12
Event Report
L'incontro dedicato al percorso verso la quotazione in Borsa ha affrontato i principali aspetti finanziari, giuridici e societari di un’operazione di IPO, evidenziando l’importanza del coordinamento tra i diversi professionisti coinvolti. Sono state analizzate le fasi dell'IPO sotto il profilo giuridico, strutturale e strategico, approfondendo gli adempimenti societari necessari e le valutazioni economiche che accompagnano l'accesso al mercato. Moderato dal Professor Luigi Arturo Bianchi, Ordinario di diritto commerciale, l'incontro ha visto la partecipazione del dottor Antonino Mattarella, che ha esaminato gli aspetti economici e valutativi dell’IPO, il ruolo degli investitori e le dinamiche di mercato; dell'Avv. Marta Fusco, che ha illustrato i requisiti e le principali fasi del processo; dell'Avvocato Federico Amoroso, che ha affrontato la quotazione di una società italiana su un mercato estero e le relative peculiarità; e del Notaio Filippo Zabban, che ha approfondito la preparazione delle società alla quotazione, con particolare attenzione alle assemblee e alla redazione dello statuto. Nell’introduzione, il Professor Bianchi ha evidenziato come l'IPO faccia emergere problematiche valutative, finanziarie e legali che vanno oltre il momento della quotazione. Tra i temi richiamati figurano la strutturazione dell’eventuale aumento di capitale, l’equilibrio tra offerta pubblica di sottoscrizione e offerta pubblica di vendita nonché la determinazione del prezzo. L’accesso alla Borsa segna inoltre l’inizio di una nuova fase della vita societaria, caratterizzata dal confronto con il mercato dagli obblighi connessi alle condizioni di società quotata. Nell’OPS vengono offerte azioni di nuova emissione e le risorse affluiscono alla società; nell’OPV vengono vendute azioni già possedute dai soci e il ricavato spetta ai venditori. Il Dottor Antonino Mattarella ha affrontato le considerazioni finanziarie e di mercato che accompagnano la scelta di quotarsi, distinguendo le motivazioni dell’operazione, la preparazione della società e le condizioni necessarie alla sua realizzazione. La decisione di quotarsi nasce da una valutazione delle esigenze della società e dei suoi azionisti. Tra i principali motivi figurano l’accesso a capitali per finanziare crescita, investimenti e acquisizioni, riducendo la dipendenza dal credito bancario, e la possibilità di utilizzare le azioni quotate come corrispettivo nelle operazioni di M&A. La quotazione favorisce inoltre l’attrazione e la retention del personale attraverso stock option e incentivi legati al valore delle azioni. A questi vantaggi si aggiungono una maggiore visibilità, una governance più strutturata e la possibilità per gli azionisti di monetizzare, almeno in parte, l’investimento. Nelle imprese familiari, questi aspetti possono agevolare il passaggio generazionale, consentendo ai fondatori di cedere parte della partecipazione e agli eredi di scegliere se restare o uscire. La preparazione alla quotazione richiede un’analisi condotta dagli advisor finanziari insieme ai legali, anche attraverso la due diligence. Gli elementi da valutare comprendono il track record e l’affidabilità del reporting, le prospettive di crescita e redditività, la sostenibilità del debito e la chiarezza dell’utilizzo dei proventi. Il piano industriale deve sostenere un ’equity story credibile, cioè una presentazione delle prospettive dell’impresa capace di giustificare la valutazione proposta agli investitori. Infine, il Dottor Mattarella ha richiamato il peso delle condizioni di mercato e i cambiamenti nella domanda degli investitori, evidenziando il ruolo dei fondi che seguono indici e trend. In questo contesto assume rilievo il Dual Track: la società prepara la quotazione e parallelamente valuta la ricerca di un acquirente, mantenendo aperte entrambe le alternative. Mantenere aperte entrambe le possibilità permette di confrontare prezzo, tempi, controllo residuo e certezza dell’esecuzione, senza dipendere interamente dalla finestra di mercato favorevole alla quotazione. Successivamente l’Avv. Marta Fusco ha trattato la struttura e le principali fasi del processo di quotazione, sottolineando l’importanza della collaborazione tra avvocati, banker e altri professionisti coinvolti. L’IPO è l’operazione attraverso la quale una società offre le proprie quotazioni al pubblico al fine di creare il cosiddetto flottante, ovvero la quantità di azioni liberamente negoziabili sul mercato. La quotazione rappresenta una decisione strategica che richiede un’attenta valutazione dei costi e dei benefici, nonché la scelta del mercato, considerando fattori quali la liquidità, la presenza di investitori e i requisiti formali richiesti dallo stesso mercato. Questi ultimi riguardano sia la società emittente sia gli strumenti finanziari, ai quali si affiancano requisiti sostanziali, tra cui l’autonomia gestionale una struttura equilibrata. Il processo, che per una società già sufficientemente preparata ha una durata media di 4-6 mesi, si articola in quattro fasi: quella preliminare, dedicata alle valutazioni iniziali e alla scelta dei consulenti; quella iniziale, caratterizzata dal kick-off meeting, dall'attività di due diligence e dalla predisposizione del prospetto; quella intermedia, durante la quale si svolgono l'istruttoria presso la CONSOB e Borsa Italiana e i primi incontri con investitori e analisti, fino all'approvazione del prospetto; infine quella esecutiva, dedicata agli incontri del roadshow e al bookbuilding, attraverso il quale vengono raccolte le indicazioni di domanda degli investitori per arrivare al prezzo dell’offerta. Si definiscono poi gli accordi di collocamento e garanzia, si sottoscrive l’underwriting agreement e si avviano le negazioni. Tra i principali soggetti coinvolti figurano la società emittente, gli intermediari finanziari, i consulenti legali e la società di revisione. Un ruolo centrale è svolto dalla CONSOB, Autorità di Regolamentazione e Vigilanza sui mercati finanziari in Italia e responsabile dell’approvazione del prospetto, e da Borsa Italiana, responsabile della procedura di ammissione alla quotazione e alle negoziazioni. Particolare attenzione è stata infine dedicata al prospetto, che costituisce fonte di responsabilità per l’emittente ed è necessario ai fini dell’offerta al pubblico e per le negoziazioni. A esso si collega un obbligo generale di disclosure, che consiste nel dovere della società emittente di fornire le informazioni necessarie agli investitori per giungere ad un fondato giudizio sulla situazione patrimoniale, finanziaria e sui risultati economici, sulle prospettive dell’emittente, sui prodotti finanziari e sui diritti ad essi connessi. La sua preparazione si collega alla due diligence e alla responsabilità per le informazioni comunicate al mercato. Le verifiche svolte, le legal opinions e le comfort letters dei revisori concorrono a documentare l’accuratezza del lavoro e assumono rilievo anche in caso di contestazioni, secondo la logica della due diligence defence. A seguire, l’Avvocato Federico Amoroso ha illustrato le scelte strategiche fondamentali che una società deve affrontare in vista della quotazione, soffermandosi sul sistema di corporate governance, sulle azioni a voto maggiorato e sulla possibilità per le società italiane di quotarsi all’estero. L’IPO rappresenta infatti un evento trasformativo per la società, che comporta un significativo cambiamento nella struttura e nelle modalità di governo societario. In primo luogo, il relatore ha sottolineato l’importanza di adeguare il sistema di corporate governance ai requisiti previsti per le società quotate, nel rispetto dei principi di trasparenza e tutela degli azionisti di minoranza. Tali attività devono essere avviate con anticipo rispetto al deposito del prospetto presso la CONSOB e all’avvio della procedura di quotazione presso Borsa Italiana, consentendo ad azionisti e management di effettuare le necessarie valutazioni e adottare le relative decisioni. Un punto fondamentale è l’approvazione di un nuovo statuto sociale, le cui modifiche acquistano generalmente efficacia con l’avvio delle negoziazioni. Il Consiglio di Amministrazione conserva un ruolo essenziale nella gestione societaria e deve rispettare specifici requisiti di composizione, tra cui l’equilibrio tra generi, la presenza di amministratori indipendenti e la rappresentanza degli azionisti di minoranza. Assumono particolare importanza anche i comitati interni al CdA, tra cui quelli per la remunerazione, il controllo e i rischi e le operazioni con parti correlate, nonché l’adozione di regolamenti e procedure interne. Un altro aspetto rilevante riguarda i due strumenti che possono contribuire al mantenimento del controllo societario: il voto maggiorato e le azioni a voto plurimo. Il primo premia la permanenza dell’azionista: lo statuto può attribuire fino a due voti dopo almeno ventiquattro mesi di iscrizione nell’apposito elenco e prevedere ulteriori incrementi annuali, fino a dieci voti complessivi. Il beneficio si lega al socio e, di regola, si perde con la cessione. Il voto plurimo è invece una caratteristica di una categoria di azioni e, di regola, va predisposto prima della quotazione. La scelta tra questi strumenti richiede valutazioni preventive riguardanti il mantenimento del controllo, la governance e le possibili reazioni degli investitori. Infine, l’Avvocato ha analizzato la possibilità per le società italiane di quotarsi all’estero, evidenziando come questa scelta dipenda non soltanto da considerazioni giuridiche, ma anche dal settore di attività, dalla competitività e dalle prospettive di crescita. Ciascuna soluzione presenta differenti implicazioni in termini di governance, obblighi informativi e regime fiscale. La scelta tra mercati deve quindi essere effettuata valutando le caratteristiche della società e individuando il mercato più adatto sia al successo dell’IPO sia alla crescita futura dell’impresa. In conclusione, il Notaio Filippo Zabban ha approfondito gli adempimenti societari e le operazioni preparatorie alla quotazione. La fase preparatoria comprende una serie di verifiche e operazioni finalizzate a rendere la società idonea alla quotazione. In particolare, il perimetro aziendale esistente non sempre coincide con quello che gli azionisti intendono quotare, rendendo talvolta necessarie operazioni straordinarie quali scissioni, fusioni e acquisizioni. Ulteriori interventi possono riguardare la trasformazione della società da S.r.l in S.p.A., la dematerializzazione delle azioni e il loro eventuale frazionamento o accorpamento, al fine di ottenere un numero e un valore unitario coerenti con le valutazioni degli intermediari finanziari. Particolare attenzione deve inoltre essere dedicata all’oggetto sociale, poiché una sua modifica sostanziale può comportare il diritto di recesso dei soci. Il relatore ha inoltre evidenziato la distinzione tra società quotate su mercati regolamentati e le società ammesse alle negoziazioni su sistemi multilaterali, alle quali si applicano regimi normativi differenti. Le prime sono soggette alle disposizioni del Codice civile e alla disciplina del Testo Unico della Finanza, mentre le seconde sono sottoposte principalmente al Codice civile poiché non sono disciplinate dal Testo Unico della Finanza, salvo i casi in cui è previsto dal testo stesso. Un ulteriore tema affrontato riguarda l’aumento di capitale e la difficoltà di conciliare le regole del Codice civile, in particolare quelle relative alla determinazione del prezzo di emissione delle azioni, con le esigenze del processo di IPO. Il prezzo finale dell'offerta viene infatti determinato nella fase esecutiva, sulla base delle condizioni di mercato e della domanda degli investitori, mentre le deliberazioni assembleari necessarie all'operazione possono essere adottate diversi mesi prima. Il compito dei professionisti legali consiste quindi nell'individuare soluzioni giuridiche che consentano di soddisfare le esigenze degli intermediari finanziari nel rispetto dei limiti normativi. L’incontro ha così evidenziato come il successo di un’IPO dipenda non soltanto dalle condizioni finanziarie e di mercato, ma anche da un’attenta preparazione societaria e dal coordinamento tra i diversi professionisti coinvolti. La quotazione rappresenta quindi un processo che richiede di conciliare esigenze economiche, strategiche e giuridiche.