CLA Event
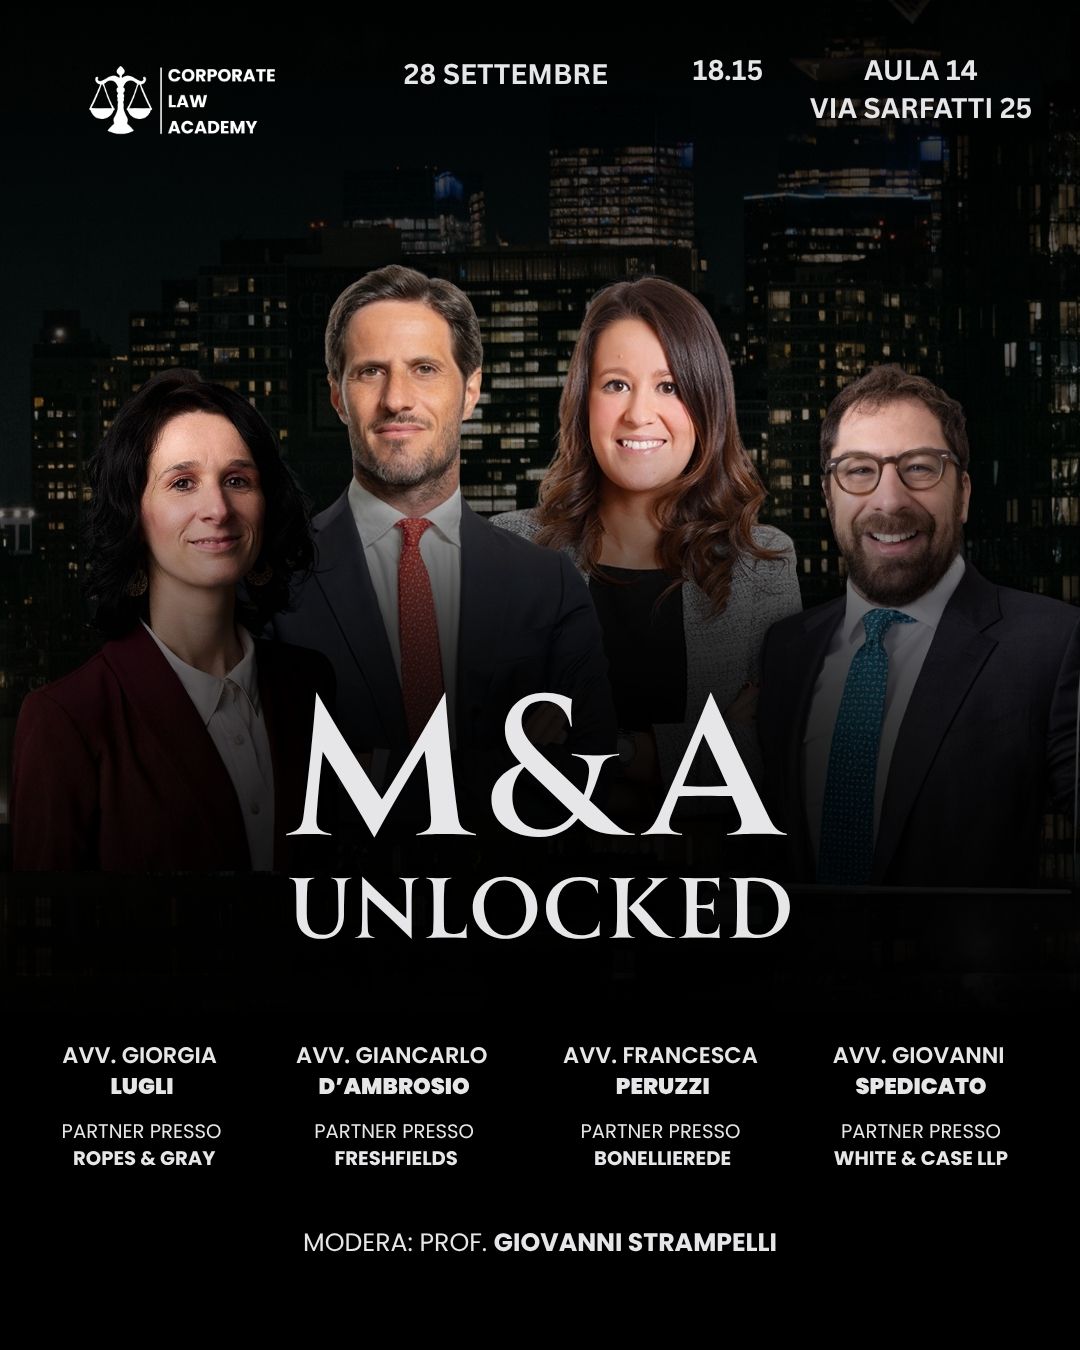
M&A Unlocked
La conferenza approfondisce le operazioni di M&A e il ruolo dell’avvocato nelle diverse fasi del deal. Ci concentreremo sui principali profili giuridici delle operazioni di fusione e acquisizione: dalla strutturazione e negoziazione dell’operazione fino alla sua esecuzione, attraverso il confronto tra professionisti provenienti da alcuni dei principali studi legali del settore.
Event Details
2026-09-28
Event Report
L’incontro ha ripercorso le principali fasi di un’operazione di M&A, dalle trattative iniziali alla definizione del prezzo, fino alla governance successiva all’investimento e alle peculiarità delle acquisizioni di società quotate. A guidare l’approfondimento sono stati gli Avv. Giorgia Lugli, Partner di Ropes & Gray, Giancarlo D’Ambrosio, Partner di Freshfields, Giovanni Spedicato, Partner di White & Case, e Francesca Peruzzi, Partner di BonelliErede. L’Avv. Giorgia Lugli ha aperto il confronto illustrando la preparazione di un’acquisizione, nella quale occorre conciliare l’esigenza del compratore di conoscere la società con la tutela delle informazioni riservate del venditore. Dopo il coinvolgimento degli advisor e la presentazione dell’opportunità ai soggetti interessati, gli accordi di riservatezza consentono l’accesso alla documentazione necessaria per la due diligence. L’analisi permette di individuare criticità capaci di incidere sul prezzo, sulla decisione di procedere e sulle garanzie contrattuali. Nelle operazioni tra concorrenti, la condivisione delle informazioni richiede cautele ulteriori, anche attraverso clean team e accessi limitati. Il processo prosegue con la selezione delle offerte, l’eventuale concessione di un’esclusiva e la negoziazione dello share purchase agreement, lo SPA. La determinazione del prezzo è stata al centro dell’intervento dell’Avv. Giancarlo D’Ambrosio. Partendo dalla distinzione tra enterprise value, ossia il valore del business, ed equity value, il valore delle partecipazioni, il relatore ha spiegato come l’indebitamento e il capitale circolante concorrano a definire il corrispettivo. Ha quindi confrontato i principali meccanismi utilizzati nella prassi: il price adjustment, che prevede un conguaglio sulla base della situazione effettiva al closing, e la locked box, che fissa il prezzo con riferimento a una data precedente. Quest’ultima richiede specifiche protezioni contro eventuali estrazioni di valore a favore del venditore. È stato infine esaminato l’earn-out, attraverso cui una parte del prezzo viene subordinata ai risultati futuri della società, consentendo alle parti di superare eventuali divergenze sulle prospettive dell’investimento. L’Avv. Giovanni Spedicato ha spostato l’attenzione sugli equilibri tra i soci dopo l’acquisizione, approfondendo il ruolo dei patti parasociali e la loro distinzione rispetto allo statuto. L’intervento ha riguardato soprattutto le tutele delle minoranze, dai diritti di nomina ai poteri di veto su decisioni rilevanti, e le regole sul finanziamento della società e sulla circolazione delle partecipazioni. Particolare rilievo hanno assunto le clausole di tag-along, che consentono alla minoranza di partecipare alla vendita, e di drag-along, che permettono al titolare del diritto di coinvolgere gli altri soci nella cessione. È così emersa la centralità della disciplina dell’exit, soprattutto nel private equity, dove le condizioni del futuro disinvestimento influenzano gli accordi fin dall’ingresso nella società. Con l’Avv. Francesca Peruzzi, il confronto si è infine esteso alle società quotate e alle offerte pubbliche di acquisto e di scambio. La relatrice ha illustrato il bilanciamento tra contendibilità del controllo, trasparenza e tutela degli azionisti, soffermandosi sulla distinzione tra OPA volontaria e obbligatoria. Nella parte dedicata alle novità normative del 2026, è stato inoltre affrontato l’acquisto totalitario su autorizzazione dei soci, con riferimento all’art. 112-bis TUF. L’analisi ha evidenziato il ruolo dell’organo amministrativo, degli amministratori indipendenti e dell’assemblea straordinaria, insieme alle garanzie relative al corrispettivo e alla parità di trattamento. I quattro interventi hanno offerto una visione complessiva dell’acquisizione, mostrando come gestione delle informazioni, prezzo, rapporti tra soci e tutela del mercato siano aspetti strettamente collegati nella costruzione dell’operazione.